کد آیسیک مالیاتی چیست و مخفف چیست؟ کلمه ISIC مخفف عبارت زیر است:
International Standard Industrial Classification of All Economic Activities
ترجمه این عبارت «طبقهبندی استاندارد بینالمللی تمامی فعالیتهای اقتصادی» است. این نظام طبقهبندی توسط سازمان ملل متحد طراحی شده تا فعالیت واحدهای اقتصادی در کشورهای مختلف با ساختاری هماهنگ شناسایی و ثبت شود.
در ایران نیز از کد آیسیک برای دستهبندی فعالیتهای اقتصادی استفاده میشود. این کد نشان میدهد فعالیت اصلی یا فرعی یک شخص حقیقی یا حقوقی در کدام گروه اقتصادی قرار میگیرد. بنابراین کد آیسیک، شناسه خود مؤدی نیست؛ بلکه نوع فعالیت او را توصیف میکند.
برای مثال، اگر یک شرکت در زمینه تولید قطعات پلاستیکی فعالیت داشته باشد، باید کدی متناسب با تولید همان محصولات انتخاب کند. انتخاب کد عمومی «فروش محصولات پلاستیکی» برای شرکتی که در واقع تولیدکننده است، میتواند موجب ناهماهنگی میان اطلاعات پرونده، مجوز فعالیت، صورتحسابها و اظهارنامه مالیاتی شود.
کد آیسیک بهخودیخود نرخ مالیات مؤدی را تعیین نمیکند. میزان مالیات با توجه به قوانین مالیاتی، درآمد، هزینههای قابل قبول، معافیتها، مشوقها و سایر اطلاعات پرونده مشخص میشود.
مقالات مرتبط: اظهارنامه اشخاص حقیقی
انواع کد آیسیک
کدهای آیسیک بر اساس ماهیت فعالیت اقتصادی در گروههای مختلف قرار میگیرند. مهمترین گروههای فعالیت عبارتاند از:
- کشاورزی، جنگلداری و ماهیگیری
- استخراج معادن
- فعالیتهای تولیدی و صنعتی
- تأمین برق، گاز و انرژی
- آبرسانی و مدیریت پسماند
- ساختمان و فعالیتهای عمرانی
- عمدهفروشی و خردهفروشی
- حملونقل و انبارداری
- خدمات اقامتی و غذایی
- فناوری اطلاعات و ارتباطات
- فعالیتهای مالی و بیمه
- معاملات و خدمات املاک
- فعالیتهای تخصصی، علمی و فنی
- خدمات اداری و پشتیبانی
- آموزش
- بهداشت و خدمات درمانی
- فعالیتهای فرهنگی، هنری و تفریحی
- سایر فعالیتهای خدماتی
یک مؤدی ممکن است بیش از یک فعالیت داشته باشد. در چنین شرایطی، فعالیت اصلی باید بر اساس منبع عمده درآمد یا فعالیت واقعی مجموعه مشخص شود و فعالیتهای دیگر نیز بهعنوان فعالیت فرعی در پرونده ثبت شوند.
برای نمونه، شرکتی که هم نرمافزار تولید میکند و هم تجهیزات رایانهای میفروشد، دارای دو فعالیت متفاوت است. ثبتکردن تمام درآمدهای آن تحت یک عنوان کلی میتواند تصویر درستی از ساختار کسبوکار ارائه نکند.
مقالات مرتبط: مالیات شرکتهای زیانده
مزایای استفاده از کد مالیاتی آیسیک
مهمترین مزیت کد آیسیک، ایجاد یک زبان مشترک برای شناسایی فعالیتهای اقتصادی است. زمانی که فعالیت مؤدی با کد مناسب ثبت شود، نوع کسبوکار او در سامانهها و گزارشهای مرتبط با وضوح بیشتری قابلشناسایی خواهد بود.
مهمترین مزایای استفاده صحیح از کد آیسیک عبارتاند از:
- طبقهبندی منظم فعالیتهای اقتصادی
- تفکیک فعالیت اصلی از فعالیتهای فرعی
- هماهنگی بهتر اطلاعات پرونده با مجوزهای کسبوکار
- کاهش احتمال ثبت فعالیت با عنوان اشتباه
- کمک به تنظیم گزارشها و آمارهای اقتصادی
- تسهیل شناسایی نوع فعالیت در فرایندهای اداری و مالیاتی
- امکان مقایسه اطلاعات فعالیتهای اقتصادی بر اساس یک استاندارد مشخص
مقالات مرتبط: روش بستن پرونده مالیاتی
البته ثبت کد آیسیک به معنای تأیید قطعی ماهیت فعالیت از سوی سازمان امور مالیاتی نیست. ممیز مالیاتی میتواند با بررسی قراردادها، صورتحسابها، گردش حساب، مجوزها و نحوه کسب درآمد، فعالیت واقعی مؤدی را احراز کند. اگر عنوان ثبتشده با فعالیت واقعی تفاوت جدی داشته باشد، بهتر است پیش از تسلیم اظهارنامه یا رسیدگی پرونده از راهنمایی یک مشاور مالیاتی استفاده شود.
نحوه کدگذاری در سیستم آیسیک
ساختار آیسیک بهصورت سلسلهمراتبی طراحی شده است؛ یعنی فعالیتهای اقتصادی ابتدا در گروههای کلی قرار میگیرند و سپس در هر مرحله، جزئیات بیشتری از نوع فعالیت مشخص میشود. در ساختار بینالمللی آیسیک، طبقهبندی معمولاً در چهار سطح انجام میشود:
- بخش یا :Section گستردهترین گروه فعالیت که معمولاً با یک حرف انگلیسی مشخص میشود.
- قسمت یا :Division دستهبندی دو رقمی فعالیتها در هر بخش.
- گروه یا :Group طبقهبندی سه رقمی که نوع فعالیت را دقیقتر میکند.
- طبقه یا :Class کد چهاررقمی که جزئیترین سطح استاندارد بینالمللی فعالیت را نشان میدهد.
مقالات مرتبط: مشاوره مالیاتی رایگان
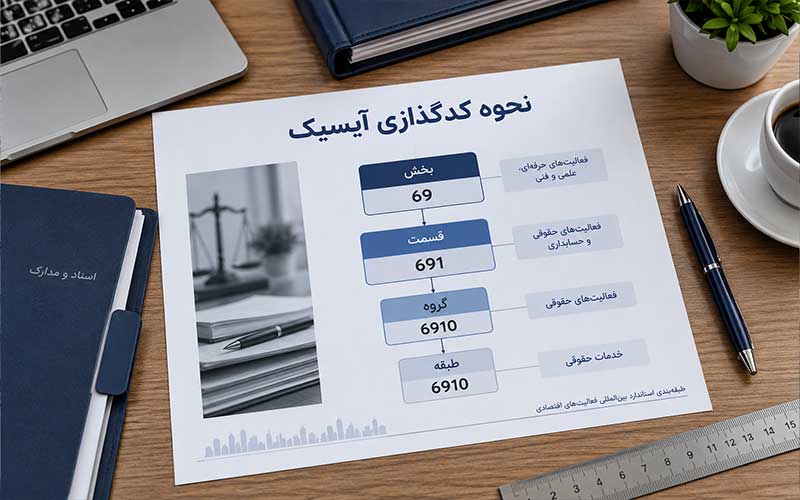
برای مثال، در ویرایش چهارم طبقهبندی آیسیک:
بخش :M به فعالیتهای حرفهای، علمی و فنی اختصاص دارد.
قسمت 69: مربوط به فعالیتهای حقوقی و حسابداری است.
گروه 691: فعالیتهای حقوقی را در بر میگیرد.
طبقه 6910: معرف فعالیتهای حقوقی است.
ممکن است در سامانههای داخلی ایران، زیرشاخهها یا شناسههای تکمیلی دیگری نیز نمایش داده شود. به همین دلیل، نباید صرفاً با مشاهده یک کد بینالمللی در منابع اینترنتی، همان عدد را بدون بررسی در پرونده مالیاتی ثبت کرد.
مقالات مرتبط: محاسبه مالیات حقوق
تفاوت کد آیسیک با کد اقتصادی
کد آیسیک و کد اقتصادی دو شناسه متفاوتاند و نباید به جای یکدیگر استفاده شوند.
| معیار مقایسه | کد آیسیک | کد اقتصادی |
|---|---|---|
| موضوع شناسایی | نوع فعالیت اقتصادی | شخص یا واحد اقتصادی |
| هدف اصلی | طبقهبندی مشاغل و فعالیتها | شناسایی مالیاتی مؤدی |
| اختصاصیبودن | چند مؤدی میتوانند کد آیسیک یکسان داشته باشند | برای شناسایی هر مؤدی استفاده میشود |
| امکان تعدد | یک مؤدی میتواند چند فعالیت و چند کد مرتبط داشته باشد | به شخصیت و پرونده مؤدی وابسته است |
| نمونه کاربرد | تشخیص تولیدی، خدماتی یا بازرگانیبودن فعالیت | شناسایی مؤدی در فرایندهای مالیاتی و معاملاتی |
به زبان ساده، کد اقتصادی پاسخ میدهد «این مؤدی چه کسی است؟» اما کد آیسیک مشخص میکند «این مؤدی چه نوع فعالیتی انجام میدهد؟ برای مثال، دو شرکت تولیدکننده مبلمان ممکن است کد آیسیک مشابهی داشته باشند؛ اما چون دو شخصیت حقوقی مستقل هستند، اطلاعات و شناسه اقتصادی آنها یکسان نخواهد بود.
مقالات مرتبط: گروه بندی مشاغل مالیاتی
تفاوت کد آیسیک مالیاتی با اینتاکد
آیسیک یک نظام بینالمللی برای طبقهبندی فعالیتهای اقتصادی است؛ اما اینتاکد، طبقهبندی مورد استفاده سازمان امور مالیاتی برای شناسایی دقیقتر فعالیتهای اقتصادی در نظام مالیاتی ایران محسوب میشود.
| موضوع | کد آیسیک | اینتاکد |
|---|---|---|
| مبنای طراحی | طبقهبندی بینالمللی فعالیتها | طبقهبندی مالیاتی داخلی |
| کارکرد اصلی | تعیین گروه و ماهیت فعالیت | شناسایی جزئیتر فعالیت در نظام مالیاتی |
| دامنه استفاده | آماری، اقتصادی و اداری | فرایندها و محاسبات مالیاتی |
| ارتباط با نسبت سود فعالیت | بهطور مستقیم مبنای تعیین نسبت سود نیست | میتواند با نسبت سود فعالیت ارتباط داشته باشد |
| سطح جزئیات | طبقهبندی استاندارد فعالیت | متناسب با عناوین مالیاتی ایران |
مقالات مرتبط: مشاور مالیاتی شمال تهران
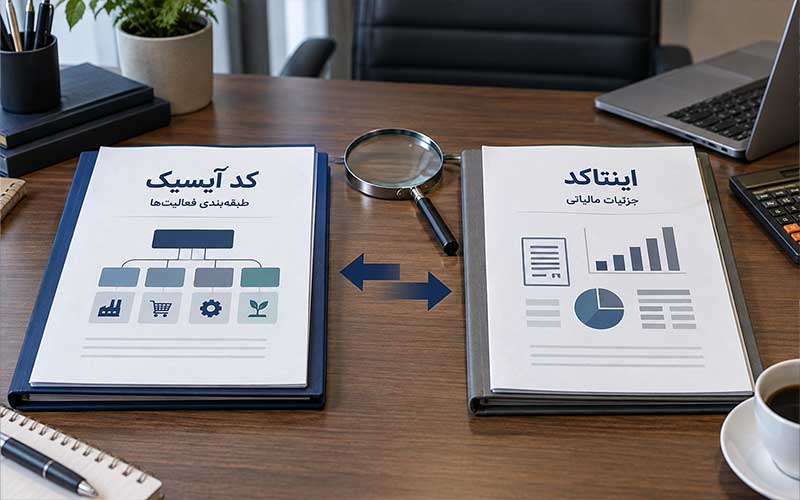
برای مثال، «خردهفروشی پوشاک» و «عمدهفروشی پوشاک» ممکن است از نظر موضوع کلی به یک حوزه اقتصادی تعلق داشته باشند، اما در اینتاکد بهصورت جداگانه شناسایی شوند، زیرا مدل کسبوکار و نسبت سود آنها میتواند متفاوت باشد.
اشتباه در انتخاب اینتاکد معمولاً از اشتباه در کد آیسیک حساستر است؛ زیرا ممکن است بر تشخیص نوع فعالیت و نسبت سود مورد استفاده در محاسبات مالیاتی اثر بگذارد. در صورت ایجاد اختلاف نیز تنظیم اصولی اعتراض و لایحه نویسی مالیاتی باید بر اساس اسناد واقعی فعالیت انجام شود، نه صرفاً عنوان ثبتشده در سامانه.
مقالات مرتبط: مشاور مالیاتی غرب تهران
روش استعلام کد آیسیک ISIC
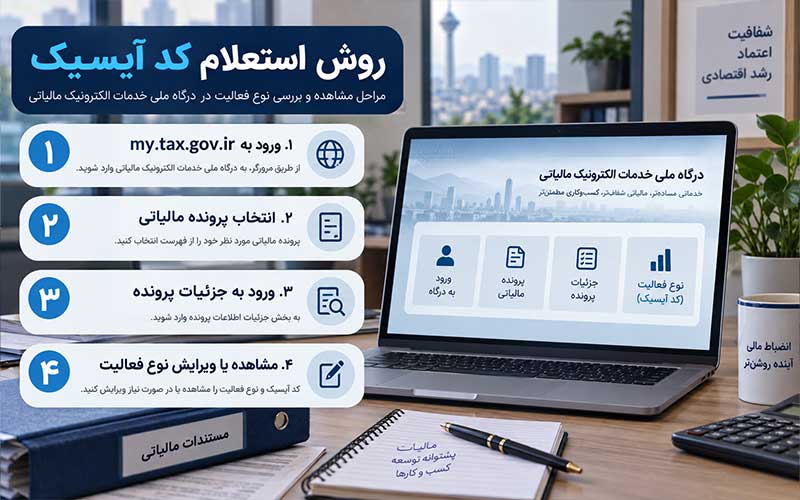
برای استعلام کد آیسیک، ابتدا باید وارد حساب کاربری خود در درگاه ملی خدمات الکترونیک مالیاتی شوید. کد آیسیک معمولاً در اطلاعات مربوط به نوع فعالیت پرونده قابل مشاهده است.
مراحل کلی مشاهده یا بررسی کد عبارتاند از:
- وارد درگاه ملی خدمات الکترونیک مالیاتی شوید.
- شماره ملی یا شناسه ملی و اطلاعات ورود را وارد کنید.
- از میان پروندههای موجود، پرونده مالیاتی موردنظر را انتخاب کنید.
- وارد بخش جزئیات یا اطلاعات پرونده شوید.
- قسمت مربوط به نوع فعالیت، فعالیتهای ثبتشده یا اطلاعات پایه ثبتنام را بررسی کنید.
- فعالیت اصلی و فرعی و کدهای مرتبط با آنها را مشاهده کنید.
- در صورت وجود امکان ویرایش، عنوان صحیح فعالیت را جستوجو و انتخاب کنید.
- تغییرات را ثبت و نتیجه نهایی را دوباره کنترل کنید.
نام منوها ممکن است در پی بهروزرسانی سامانه تغییر کند. همچنین در بعضی پروندهها، ویرایش اطلاعات از طریق بخش ثبتنام و ویرایش پرونده انجام میشود. تصویر آموزشی تهیهشده، نمای شماتیک این مراحل را نشان میدهد و اسکرینشات واقعی سامانه نیست؛ بنابراین هنگام انجام کار، عناوین نمایشدادهشده در حساب مالیاتی خود را ملاک قرار دهید.
مقالات مرتبط: معافیت مالیاتی
آدرس سامانه کد آیسیک
برای مشاهده اطلاعات پرونده و بررسی فعالیتهای ثبتشده باید به درگاه ملی خدمات الکترونیک سازمان امور مالیاتی به نشانی زیر مراجعه کرد.
my.tax.gov.ir
پس از ورود به حساب کاربری، پرونده موردنظر را انتخاب کرده و اطلاعات فعالیت اقتصادی آن را بررسی کنید. اصولاً برای کد آیسیک، یک سامانه مستقل که بدون ورود و تنها با درج کد ملی، اطلاعات فعالیت مالیاتی اشخاص را در اختیار عموم قرار دهد وجود ندارد؛ زیرا اطلاعات پرونده مالیاتی محرمانه است.
همچنین دریافت کد آیسیک معمولاً به معنای صدور یک گواهی مستقل نیست. مؤدی هنگام ثبتنام یا ویرایش پرونده، فعالیت اقتصادی خود را انتخاب میکند و کد مربوط به آن فعالیت در پرونده ثبت میشود.
مقالات مرتبط: مالیات حقوق
لیست کد آیسیک صنعت و معدن
فعالیتهای صنعتی و معدنی در دو گروه اصلی قرار میگیرند:
- بخش :B برای استخراج معادن با بازه کدهای 05 تا 09
- بخش :C برای فعالیتهای تولیدی با بازه کدهای 10 تا 33
برخی از مهمترین دستههای این حوزه عبارتاند از:
| کد | شرح فعالیت |
|---|---|
| 05 | استخراج زغالسنگ |
| 06 | استخراج نفت خام و گاز طبیعی |
| 07 | استخراج سنگ معدن فلزی |
| 08 | سایر فعالیتهای معدنی |
| 09 | خدمات پشتیبانی استخراج معدن |
| 10 | تولید محصولات غذایی |
| 11 | تولید انواع نوشیدنی |
| 13 | تولید منسوجات |
| 14 | تولید پوشاک |
| 15 | تولید چرم و محصولات وابسته |
| 20 | تولید مواد و محصولات شیمیایی |
| 22 | تولید محصولات لاستیکی و پلاستیکی |
| 23 | تولید سایر محصولات کانی غیرفلزی |
| 24 | تولید فلزات پایه |
| 25 | تولید محصولات فلزی ساختهشده |
| 26 | تولید محصولات رایانهای، الکترونیکی و نوری |
| 27 | تولید تجهیزات الکتریکی |
| 28 | تولید ماشینآلات و تجهیزات |
| 29 | تولید وسایل نقلیه موتوری |
| 31 | تولید مبلمان |
| 32 | سایر تولیدات |
| 33 | تعمیر و نصب ماشینآلات و تجهیزات |
برای واحدهای صنعتی، عنوان مندرج در جواز تأسیس یا پروانه بهرهبرداری باید با فعالیت ثبتشده در پرونده مالیاتی مقایسه شود. اگر یک کارخانه چند محصول متفاوت تولید میکند، ممکن است ثبت بیش از یک فعالیت ضروری باشد.
مقالات مرتبط: فرار مالیاتی
کد آیسیک مالیاتی نظام مهندسی
خدمات معماری و مهندسی در ساختار بینالمللی آیسیک عمدتاً در طبقه 7110 قرار میگیرند. این طبقه فعالیتهای معماری، مهندسی و مشاوره فنی مرتبط را در بر میگیرد. آزمایشها و تحلیلهای فنی نیز معمولاً در طبقه 7120 طبقهبندی میشوند.
بااینحال، تمام اعضای نظام مهندسی الزاماً نباید یک کد یکسان انتخاب کنند. مهندس ناظر، طراح، محاسب، مجری، نقشهبردار یا شخصی که فتر خدمات مهندسی دارد، باید عنوان متناسب با خدمت واقعی خود را در سامانه انتخاب کند.
برای نمونه، اگر درآمد یک مهندس عمران عمدتاً از نظارت ساختمان باشد، ثبت فعالیتی که صرفاً به طراحی معماری اشاره دارد، توصیف دقیقی از منبع درآمد او نیست. رشته تحصیلی یا عضویت در سازمان نظام مهندسی بهتنهایی تعیینکننده کد نیست؛ نوع خدمتی که در عمل ارائه و بابت آن حقالزحمه دریافت میشود اهمیت دارد.
مقالات مرتبط: مالیات اجاره
کد آیسیک مالیاتی وکلا
فعالیتهای حقوقی در ساختار بینالمللی آیسیک عمدتاً با طبقه 6910 شناخته میشوند. این گروه خدمات حقوقی، وکالت، مشاوره مالیاتی و برخی فعالیتهای مرتبط را در بر میگیرد.
در پرونده مالیاتی وکلا نیز باید عنوانی انتخاب شود که با فعالیت واقعی شخص مطابقت داشته باشد. فعالیت یک وکیل دادگستری با مؤسسه حقوقی، داور، مشاور مالیاتی مستقل یا شخصی که خدمات ثبتی ارائه میکند کاملاً یکسان نیست؛ حتی اگر همه این فعالیتها در گروه کلی خدمات حقوقی قرار گیرند.
مثال عملی: وکیلی را در نظر بگیرید که پروانه وکالت دارد، اما در پرونده مالیاتی او عنوانی عمومی و نامرتبط ثبت شده است. در مقابل، صورتحسابها، قراردادهای حقالوکاله و اطلاعات سامانههای مرتبط نشان میدهند که درآمد او از خدمات وکالتی حاصل شده است.
در این وضعیت، باقیماندن کد اشتباه میتواند هنگام تطبیق اطلاعات یا رسیدگی مالیاتی پرسشبرانگیز شود. اقدام صحیح این است که فعالیت واقعی و عنوان ثبتشده بررسی و در صورت امکان اصلاح شود؛ نه اینکه برای رسیدن به نسبت سود کمتر، فعالیت دیگری انتخاب شود.
مقالات مرتبط: حقوق و دستمزد
اگر مؤدی چند نوع خدمت حقوقی ارائه میدهد یا میان کد آیسیک، اینتاکد و فعالیت واقعی او اختلاف وجود دارد، بررسی پرونده توسط یک موسسه مالیاتی میتواند از ادامه اشتباه در اظهارنامهها و رسیدگیهای بعدی جلوگیری کند.