تقسیط بدهی مالیاتی به این معناست که سازمان امور مالیاتی، بهجای مطالبه یکجای مالیات قطعی، اجازه دهد مؤدی بدهی خود را طی چند مرحله و در سررسیدهای مشخص پرداخت کند. معمولاً مؤدی ابتدا بخشی از بدهی را بهعنوان پیشپرداخت میپردازد و باقیمانده آن در قالب اقساط ماهانه وصول میشود. مبلغ پیشپرداخت، تعداد اقساط و مدت بازپرداخت با توجه به نوع مالیات، مبلغ بدهی، وضعیت مالی مؤدی، زمان ثبت درخواست و اختیارات تفویضشده به اداره مالیاتی تعیین میشود.
تقسیط با بخشودگی تفاوت دارد. در تقسیط، اصل بدهی همچنان باید پرداخت شود و ممکن است جرایم تأخیر نیز تا زمان تسویه ادامه پیدا کند؛ اما در بخشودگی، تمام یا بخشی از جرایم، در صورت وجود شرایط قانونی، حذف میشود.
نکته مهم دیگر این است که درخواست تقسیط بدهی مالیاتی معمولاً به معنای توقف خودکار عملیات اجرایی نیست. بنابراین مؤدی باید نتیجه درخواست، صدور موافقت و برنامه اقساط را از اداره مالیاتی پیگیری کند.
مقالات مرتبط: روش بستن پرونده مالیاتی
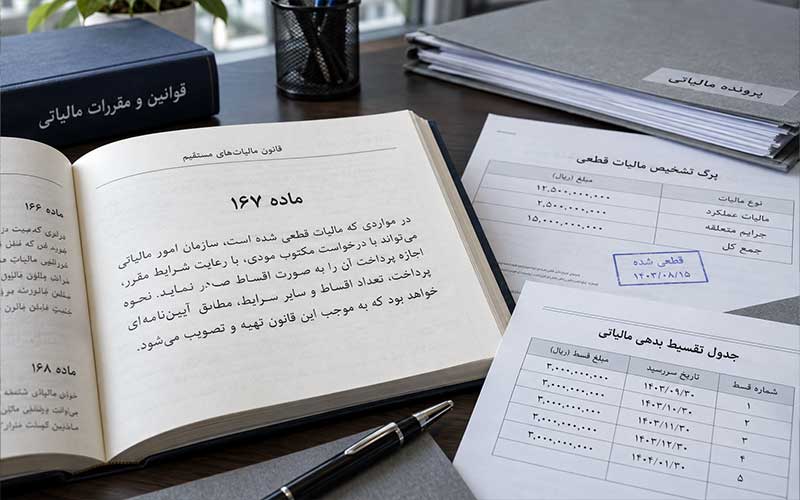
ماده ۱۶۷ قانون مالیاتهای مستقیم
مبنای قانونی تقسیط بدهیهای مالیاتی، ماده ۱۶۷ قانون مالیاتهای مستقیم است. براساس این ماده، وزارت امور اقتصادی و دارایی یا سازمان امور مالیاتی میتواند بدهی قطعی مؤدیانی را که قادر به پرداخت یکجای آن نیستند، تقسیط کند.
این ماده چند نکته اساسی دارد:
- بدهی مورد درخواست باید مشخص و قابل مطالبه باشد.
- مؤدی باید ناتوانی خود در پرداخت یکجای مالیات را اثبات کند.
- تقسیط میتواند اصل مالیات و جرایم متعلق را در بر بگیرد.
- حداکثر مهلت قانونی تقسیط، سه سال از تاریخ ابلاغ مالیات قطعی است.
- موافقت با تقسیط و تعیین تعداد اقساط، پس از بررسی شرایط مؤدی انجام میشود.
بنابراین عبارت «حداکثر سه سال» به این معنا نیست که تمام مؤدیان الزاماً ۳۶ ماه فرصت دریافت میکنند. اداره مالیاتی میتواند با توجه به وضعیت پرونده، مدت کوتاهتری تصویب کند یا پرداخت درصدی از بدهی را بهعنوان پیششرط بپذیرد.
مقالات مرتبط: اظهارنامه اشخاص حقیقی
اگر بدهی هنوز قطعی نشده و مؤدی به برگ تشخیص یا رأی صادرشده اعتراض دارد، باید مهلتهای اعتراض را نیز رعایت کند. ثبت درخواست تقسیط نباید باعث از دست رفتن حق اعتراض یا مهلت قانونی طرح شکایت شود. در پروندههای پیچیده، استفاده از خدمات لایحه نویسی مالیاتی میتواند از ثبت درخواستهای ناقص یا متناقض جلوگیری کند.
مقالات مرتبط: مشاوره مالیاتی رایگان
شرایط تقسیط بدهی مالیاتی
مهمترین شرط تقسیط بدهی مالیاتی این است که مؤدی توانایی پرداخت یکجای بدهی را نداشته باشد. صرف ارائه یک درخواست کوتاه، لزوماً برای موافقت با تقسیط کافی نیست و بهتر است دلایل مالی و اقتصادی بهصورت مستند ارائه شوند.
مهمترین شرایط و عوامل مؤثر در پذیرش درخواست عبارتاند از:
- قطعی یا قابلپرداخت بودن بدهی مالیاتی.
- ثبت درخواست کتبی یا درخواست از مسیر اعلامشده توسط اداره مالیاتی.
- توضیح شفاف درباره علت ناتوانی در پرداخت یکجای بدهی.
- ارائه برنامه پیشنهادی واقعبینانه برای پرداخت اقساط.
- پرداخت پیشپرداخت تعیینشده از سوی اداره مالیاتی.
- ارائه تضمین یا وثیقه، در صورت درخواست مرجع مالیاتی.
- نداشتن سابقه مکرر در نقض توافقهای قبلی.
- ارائه اطلاعات صحیح درباره درآمد، دارایی، گردش حساب و جریان نقدینگی.
- تعهد به پرداخت اقساط در سررسیدهای تعیینشده.
مقالات مرتبط: مالیات شرکتهای زیانده
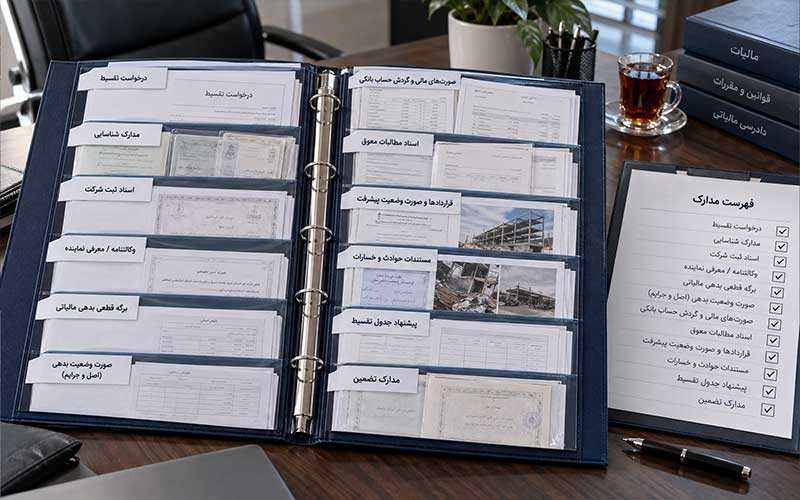
کاهش فروش، مسدودشدن مطالبات، بروز حادثه، خسارت به محل فعالیت، مشکلات موقت نقدینگی، تأخیر کارفرمایان در پرداخت صورتوضعیتها و شرایط خارج از اختیار مؤدی میتوانند از دلایل قابلطرح باشند.
البته هر ادعا باید با مدارک مرتبط مانند صورتهای مالی، گردش حساب، قراردادها یا اسناد خسارت پشتیبانی شود. مراجعه به یک مشاور مالیاتی پیش از ارائه درخواست کمک میکند مبلغ پیشپرداخت و دوره پیشنهادی اقساط متناسب با توان واقعی کسبوکار انتخاب شود.
مقالات مرتبط: محاسبه مالیات حقوق
حداکثر مدت پرداخت اقساط بدهی مالیاتی در سال ۱۴۰۵
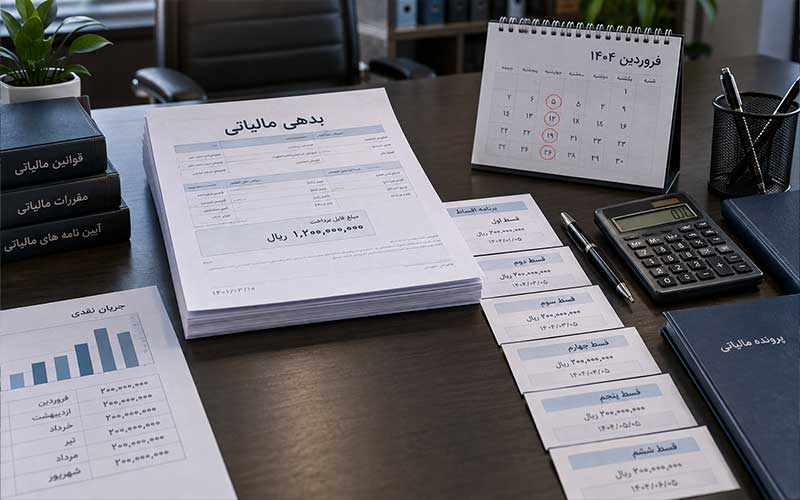
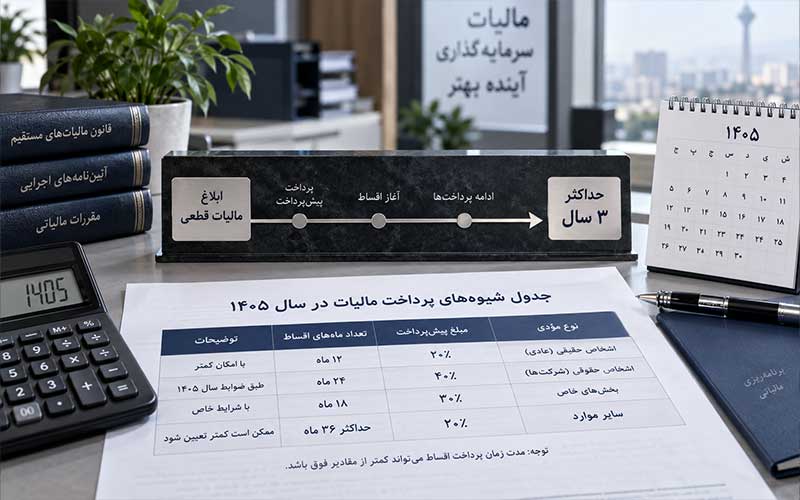
براساس ماده ۱۶۷ قانون مالیاتهای مستقیم، سقف قانونی تقسیط بدهی قطعی، حداکثر سه سال از تاریخ ابلاغ مالیات قطعی است. این سقف قانونی را نباید با مدت اقساطی که اداره مالیاتی در هر پرونده تصویب میکند، یکسان دانست.
در برخی دستورالعملهای تفویض اختیار، برای درخواستهایی که در مهلتهای مقرر ارائه میشوند، دورههای طولانیتری برای مالیاتهای مستقیم و دورههای کوتاهتری برای مالیات و عوارض ارزش افزوده در نظر گرفته شده است. تأخیر در ثبت درخواست نیز ممکن است باعث کاهش تعداد ماههای قابلاعطا شود. به همین دلیل، درخواست باید در اولین فرصت ثبت شود.
مقالات مرتبط: حقوق و دستمزد
برای مالیات ابرازی عملکرد سال ۱۴۰۴ اشخاص حقوقی، بخشنامه شماره ۴۷/۱۴۰۵/۲۰۰ مورخ ۱۷ شهریور ۱۴۰۵ شرایط ویژهای مقرر کرده است. در صورت برخورداری از شرایط و انجام تکالیف در مهلت بخشنامه، چارچوب آن به شرح زیر است:
این تسهیلات صرفاً به دامنه تعیینشده در همان بخشنامه، یعنی مالیات ابرازی عملکرد سال ۱۴۰۴ اشخاص حقوقی، مربوط است و نباید آن را به تمام بدهیهای مالیاتی تعمیم داد.
برای مثال، اگر مالیات ابرازی یک شرکت حقوقی عادی یک میلیارد تومان باشد و شرکت مشمول شرایط بخشنامه شود، حداقل ۴۰۰ میلیون تومان باید نقداً پرداخت شود. باقیمانده ۶۰۰ میلیون تومان میتواند حداکثر طی سه ماه و در صورت مساویبودن اقساط، ماهانه ۲۰۰ میلیون تومان پرداخت شود.
برای درخواستهای ثبتشده از اول تا پانزدهم مهر ۱۴۰۵ نیز طبق همین بخشنامه، حداقل پیشپرداخت ۱۰ واحد درصد افزایش مییابد و حداکثر دوره تقسیط یک ماه کاهش پیدا میکند.
مقالات مرتبط: گروه بندی مشاغل مالیاتی
کدام انواع مالیات قابل تقسیط هستند؟
امکان بررسی درخواست تقسیط، با توجه به مقررات هر پرونده، میتواند درباره موارد زیر وجود داشته باشد:
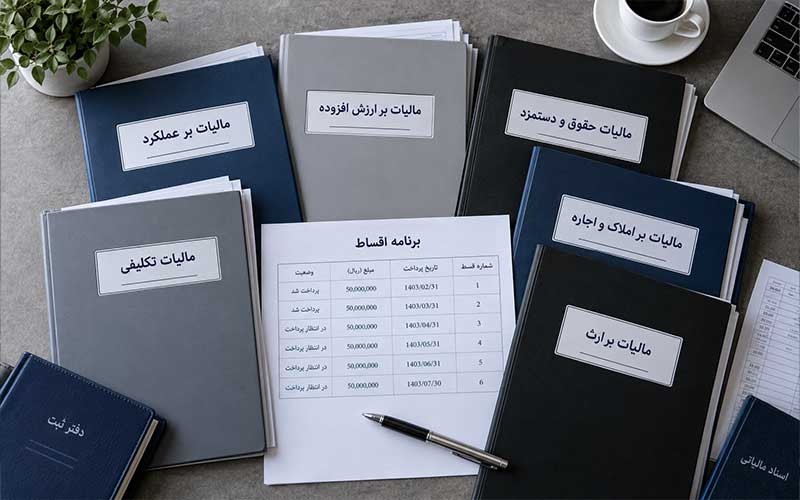
- مالیات عملکرد اشخاص حقیقی و حقوقی؛
- مالیات و عوارض ارزش افزوده؛
- مالیات حقوق و بدهی کارفرما بابت مالیاتهای کسرشده؛
- مالیاتهای تکلیفی؛
- مالیات اجاره و برخی مالیاتهای مرتبط با املاک؛
- مالیات بر ارث پس از تعیین و مطالبه بدهی؛
- اصل مالیات و جرایم متعلق، در حدود اختیارات قانونی.
مقالات مرتبط: مالیات اجاره
امکان تقسیط هر بدهی باید براساس نوع مالیات، مرحله رسیدگی، تاریخ قطعیت و بخشنامههای معتبر در زمان درخواست بررسی شود. بدهی مورد اختلافی که هنوز قطعی نشده است، ممکن است ابتدا نیازمند طی مراحل رسیدگی و قطعیت باشد.
همچنین تقسیط بدهی به معنای بخشودگی جریمه نیست. مؤدی میتواند همزمان یا جداگانه، درخواست بخشودگی جرایم قابلبخشش را ارائه کند، اما پذیرش هر درخواست تابع شرایط مستقلی است.
مراحل درخواست تقسیط
برای درخواست تقسیط بدهی مالیاتی میتوان مراحل زیر را دنبال کرد:
- بررسی وضعیت پرونده: ابتدا نوع بدهی، مبلغ اصل مالیات، جرایم، تاریخ ابلاغ و مرحله رسیدگی مشخص شود.
- کنترل مهلت اعتراض: اگر مؤدی نسبت به مالیات اعتراض دارد، پیش از هر اقدامی باید مهلت اعتراض قانونی را بررسی کند.
- محاسبه توان پرداخت: مبلغی که میتوان بهعنوان پیشپرداخت و قسط ماهانه پرداخت کرد، باید براساس جریان نقدینگی واقعی تعیین شود.
- تنظیم درخواست: در نامه باید مشخصات مؤدی، اطلاعات پرونده، مبلغ بدهی، علت ناتوانی در پرداخت یکجا و پیشنهاد تعداد و مبلغ اقساط درج شود.
- ضمیمهکردن مستندات: مدارک مالی، بانکی، ثبتی و اسناد مربوط به مشکلات اقتصادی یا خسارتهای ایجادشده به درخواست پیوست شوند.
- ثبت درخواست: درخواست از طریق اداره امور مالیاتی محل پرونده یا مسیر الکترونیکی معرفیشده برای پرونده ثبت شود و رسید دریافت گردد.
- مذاکره درباره برنامه پرداخت: اداره مالیاتی ممکن است مبلغ پیشپرداخت را افزایش دهد، تعداد اقساط را کاهش دهد یا تضمین مطالبه کند.
- پرداخت پیشپرداخت: در صورت موافقت، پیشپرداخت باید در مهلت اعلامشده پرداخت شود.
- دریافت برنامه اقساط: تاریخ، مبلغ و شناسه پرداخت هر قسط باید بهصورت دقیق دریافت و نگهداری شود.
- پرداخت منظم اقساط: تأخیر حتی در یک قسط ممکن است توافق را با مشکل مواجه کرده و عملیات اجرایی را فعال کند.
بهتر است تمام مکاتبات، رسیدها و پاسخهای اداره مالیاتی در پروندهای جداگانه نگهداری شوند. یک موسسه مالیاتی نیز میتواند روند ثبت درخواست، پیگیری موافقت و کنترل سررسیدها را برای شرکتها انجام دهد.
مقالات مرتبط: مشاور مالیاتی شمال تهران
مدارک درخواست تقسیط
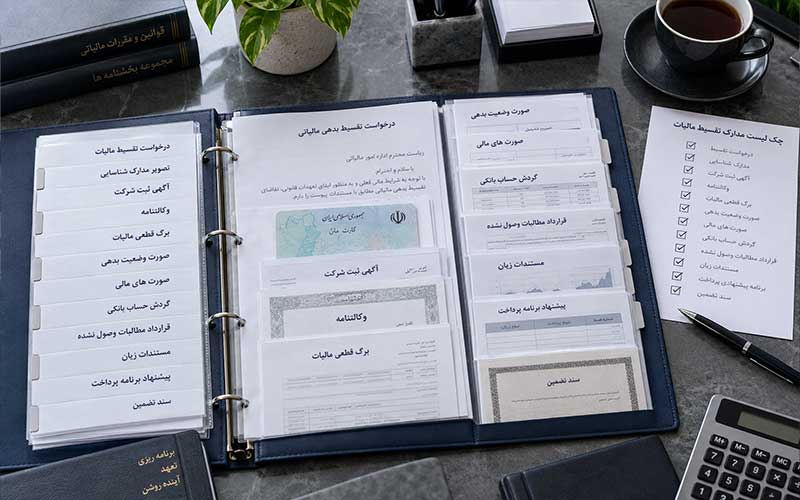
مدارک موردنیاز ممکن است با توجه به نوع مؤدی و اداره مالیاتی متفاوت باشد، اما معمولاً موارد زیر کاربرد دارند:
| مدرک | کاربرد |
|---|---|
| درخواست کتبی تقسیط | بیان مبلغ بدهی، دلایل و پیشنهاد نحوه پرداخت |
| مدارک هویتی مؤدی | احراز هویت شخص حقیقی یا نماینده قانونی |
| روزنامه رسمی و مدارک ثبتی شرکت | احراز مدیران و صاحبان امضای مجاز |
| وکالتنامه یا معرفینامه | در صورت مراجعه وکیل یا نماینده |
| برگ قطعی یا اطلاعات بدهی | مشخصکردن منشأ، دوره و مبلغ مالیات |
| صورتحساب بدهی مالیاتی | تفکیک اصل مالیات و جرایم |
| صورتهای مالی و گردش حساب | اثبات وضعیت نقدینگی مؤدی |
| اسناد مطالبات وصولنشده | نشاندادن علت کمبود موقت وجه نقد |
| قراردادها و صورتوضعیتها | اثبات درآمدها و زمان وصول مطالبات |
| اسناد خسارت یا حادثه | برای اثبات عوامل خارج از اختیار مؤدی |
| برنامه پیشنهادی اقساط | اعلام پیشپرداخت و مبلغ قابلپرداخت ماهانه |
| اسناد تضمین | در صورت مطالبه اداره مالیاتی |
در متن درخواست باید از ارائه وعدهای که مؤدی قادر به اجرای آن نیست خودداری شود. برنامه کوتاهتر و قابلپرداخت، معمولاً بهتر از برنامهای طولانی است که در همان ماههای نخست نقض شود.
مقالات مرتبط: مشاور مالیاتی غرب تهران
جریمه تاخیر در پرداخت اقساط
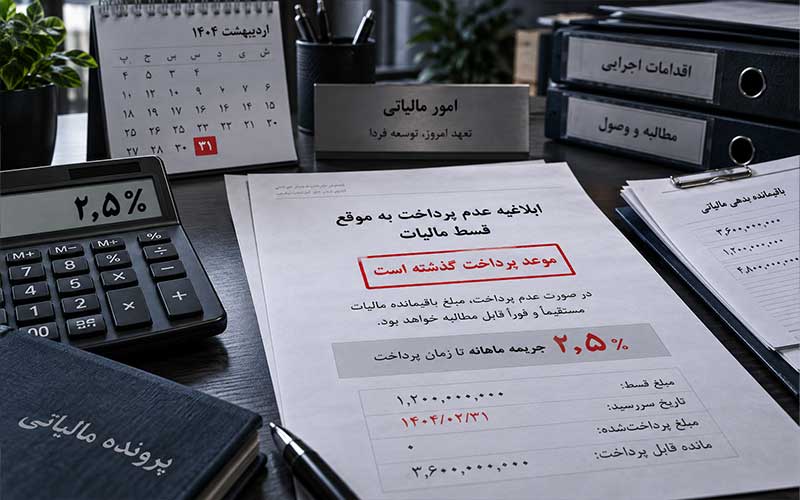
براساس ماده ۱۹۰ قانون مالیاتهای مستقیم، پرداخت مالیات پس از سررسید میتواند موجب تعلق جریمهای معادل ۲٫۵ درصد مالیات به ازای هر ماه تأخیر شود. نحوه محاسبه جریمه باید با توجه به نوع مالیات، تاریخ سررسید و مقررات حاکم بر همان بدهی بررسی شود.
تقسیط بدهی مالیاتی لزوماً باعث توقف محاسبه تمام جرایم تأخیر تا زمان تسویه نمیشود. مؤدی باید پیش از پذیرش برنامه اقساط، از اداره مالیاتی درباره جرایم دوره تقسیط و مبلغ نهایی قابلپرداخت استعلام بگیرد.
مقالات مرتبط: معافیت مالیاتی
اگر یک یا چند قسط در موعد مقرر پرداخت نشود، ممکن است پیامدهای زیر ایجاد شود:
- لغو یا بیاعتبارشدن توافق تقسیط.
- حالشدن تمام مانده بدهی.
- ادامه محاسبه جرایم قانونی.
- شروع یا ادامه عملیات اجرایی مالیاتی.
- توقیف حساب، مطالبات یا دارایی در حدود مقررات.
- کاهش احتمال موافقت با درخواستهای بعدی.
در برخی دستورالعملها، برای تأخیر بسیار کوتاه امکان ادامه تقسیط با موافقت مقام مالیاتی پیشبینی شده است؛ اما مؤدی نباید این موضوع را یک مهلت قطعی یا عمومی تلقی کند. اگر قسطی در موعد پرداخت نشد، بهترین اقدام، پرداخت فوری و ارائه درخواست کتبی برای حفظ توافق است.
مقالات مرتبط: مالیات حقوق
بخشودگی جرایم مالیاتی طبق ماده ۱۹۱ قانون مالیاتهای مستقیم
ماده ۱۹۱ قانون مالیاتهای مستقیم اجازه میدهد تمام یا بخشی از جرایم مالیاتی، بنا به درخواست مؤدی و با توجه به دلایل خارج از اختیار او و سوابق پرداخت و خوشحسابی، بخشوده شود.
برای استفاده از این ظرفیت، مؤدی باید درخواست مستقلی ارائه کند و در آن موارد زیر را توضیح دهد:
- علت ایجاد تأخیر یا تخلف؛
- خارج از اختیار بودن عوامل مؤثر؛
- سابقه همکاری و پرداخت مالیات؛
- اقداماتی که برای رفع تخلف انجام شده است؛
- پرداخت اصل مالیات یا پایبندی به برنامه اقساط؛
- مستندات مربوط به مشکلات مالی، حوادث یا شرایط خاص.
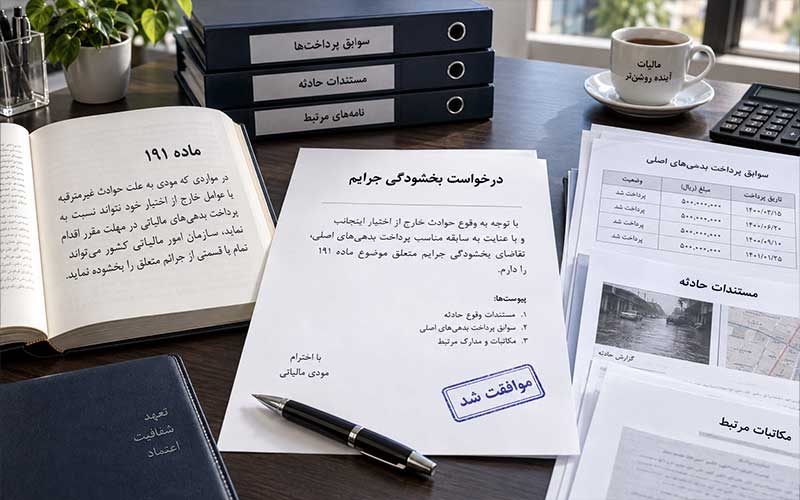
بخشودگی ماده ۱۹۱ خودکار نیست و موافقت با آن به بررسی پرونده و حدود اختیار مقام مالیاتی بستگی دارد. همچنین جرایمی که قانوناً غیرقابلبخشش اعلام شدهاند، با استناد به این ماده حذف نمیشوند.
پرداخت بهموقع پیشپرداخت و اقساط میتواند سابقه مثبتی برای بررسی درخواست بخشودگی ایجاد کند. بهتر است مؤدی در متن درخواست مشخص کند تقاضای او مربوط به کدام دوره، کدام منبع مالیاتی و چه میزان جریمه است.
مقالات مرتبط: فرار مالیاتی
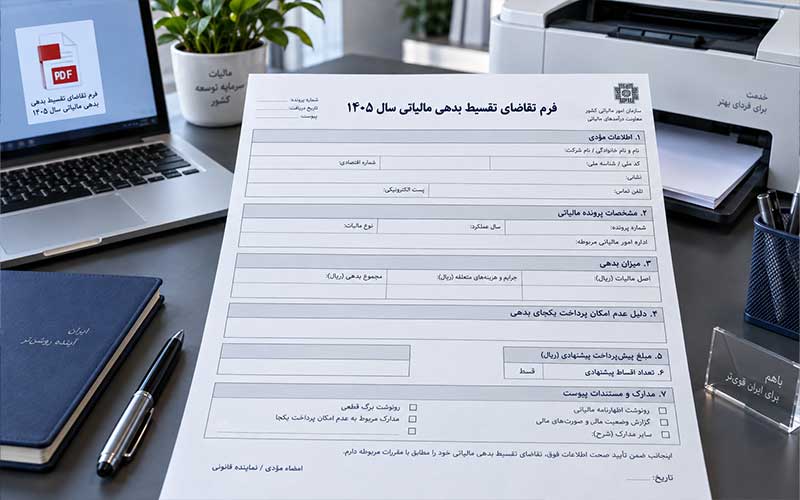
فایلPDF فرم تقاضای تقسیط بدهی مالیاتی
برای ثبت درخواست، میتوانید از فرم آماده زیر استفاده کنید. این فرم شامل اطلاعات هویتی مؤدی، مشخصات پرونده، مبلغ اصل مالیات و جرایم، دلایل ناتوانی در پرداخت یکجا، مبلغ پیشپرداخت، تعداد اقساط پیشنهادی و فهرست پیوستهاست.
دانلود فایل PDF فرم تقاضای تقسیط بدهی مالیاتی سال ۱۴۰۵
این فایل یک نمونه عمومی و قابل چاپ است. ممکن است اداره مالیاتی براساس نوع پرونده، فرم داخلی، مستندات تکمیلی یا تضمینهای دیگری مطالبه کند. پیش از تحویل فرم، تمام مبالغ، تاریخها و شمارههای پرونده با آخرین اطلاعات سامانه و برگهای مالیاتی تطبیق داده شوند.
مقالات مرتبط: مشمول ارزش افزوده
جمع بندی
تقسیط بدهی مالیاتی راهکاری برای مؤدیانی است که توان پرداخت یکجای مالیات قطعی را ندارند. ماده ۱۶۷ قانون مالیاتهای مستقیم سقف سهسالهای برای تقسیط در نظر گرفته، اما مدت واقعی اقساط براساس نوع بدهی، زمان درخواست، وضعیت مالی مؤدی، بخشنامههای جاری و تصمیم اداره مالیاتی تعیین میشود.
برای افزایش احتمال پذیرش درخواست، بهتر است مؤدی پیش از آغاز عملیات اجرایی اقدام کند، مدارک ناتوانی مالی را ارائه دهد، پیشپرداخت واقعبینانهای پیشنهاد کند و تمام اقساط را دقیقاً در سررسید بپردازد. همچنین درخواست تقسیط و درخواست بخشودگی جرایم باید جداگانه و با استناد به شرایط هر پرونده تنظیم شوند.