مطابق ماده ۸۲ قانون مالیاتهای مستقیم، درآمدی که شخص حقیقی در خدمت شخص دیگری، اعم از حقیقی یا حقوقی، در قبال تسلیم نیروی کار خود دریافت میکند، درآمد حقوق محسوب میشود. این خدمت ممکن است بر اساس مدت یا میزان کار انجامشده باشد و محل انجام آن نیز میتواند داخل یا خارج از ایران باشد.
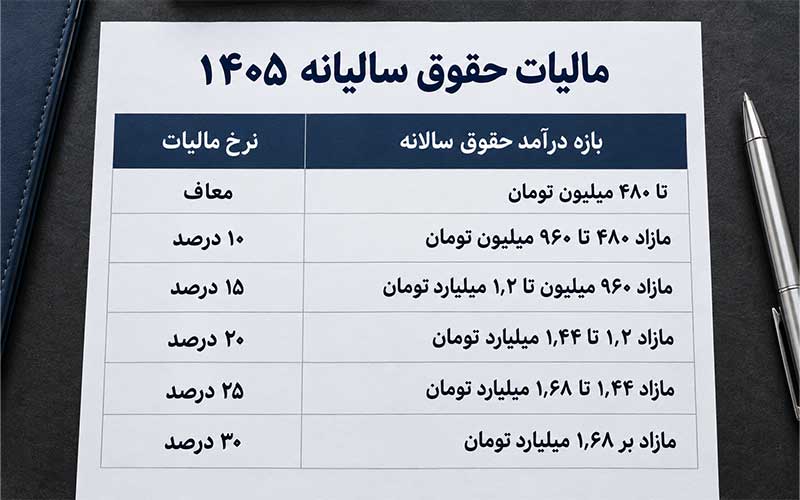
به زبان ساده، هرگاه میان یک شخص و کارفرما رابطه کاری وجود داشته باشد و شخص در مقابل انجام وظایف خود حقوق، مزد یا مزایا دریافت کند، پرداختی او در چهارچوب مقررات مالیات بر درآمد حقوق بررسی میشود.
مالیات حقوق، تکلیفی است؛ یعنی کارفرما وظیفه دارد:
- درآمد مشمول مالیات کارمند را شناسایی کند.
- معافیتهای قانونی را در نظر بگیرد.
- مالیات را بر اساس نرخهای مقرر محاسبه کند.
- مبلغ مالیات را از حقوق کارمند کسر کند.
- فهرست حقوقبگیران را در موعد مقرر ارسال کند.
- مالیات کسرشده را به حساب سازمان امور مالیاتی واریز کند.
مسئولیت کارفرما فقط به کارکنان دارای قرارداد دائمی محدود نیست. حقوق کارکنان قراردادی، ساعتی، پارهوقت و سایر اشخاصی که رابطه آنها با پرداختکننده ماهیت استخدامی دارد نیز ممکن است مشمول این مقررات باشد.
مقالات مرتبط: اظهارنامه اشخاص حقیقی
مالیات حقوق شامل چه مواردی است؟ (نحوه محاسبه مالیات حقوق ۱۴۰۵)
برای محاسبه مالیات حقوق ۱۴۰۵ ابتدا باید مجموع پرداختهای نقدی و غیرنقدی مشمول مالیات شناسایی شود. سپس معافیتها و مبالغی که به موجب قانون از مالیات حقوق خارج هستند، از مجموع پرداختی کسر میشوند. مبلغ باقیمانده بر اساس نرخهای پلکانی مشمول مالیات خواهد بود.
فرمول کلی محاسبه به صورت زیر است:
درآمد مشمول مالیات حقوق = مجموع حقوق و مزایای مشمول − معافیتها و اقلام غیرمشمول قانونی
پس از تعیین درآمد مشمول مالیات، نرخ مربوط به هر پله به همان بخش از درآمد اعمال میشود.
برای مثال، فرض کنید درآمد مشمول مالیات یک کارمند در ماه ۹۰ میلیون تومان باشد:
- ۴۰ میلیون تومان نخست: معاف
- ۴۰ میلیون تومان بعدی، یعنی فاصله ۴۰ تا ۸۰ میلیون تومان: مشمول نرخ ۱۰ درصد
- ۱۰ میلیون تومان باقیمانده، یعنی فاصله ۸۰ تا ۹۰ میلیون تومان: مشمول نرخ ۱۵ درصد
محاسبه مالیات:
- ۴۰ میلیون × ۱۰ درصد = ۴ میلیون تومان
- ۱۰ میلیون × ۱۵ درصد = ۱٫۵ میلیون تومان
بنابراین مالیات حقوق این شخص برای آن ماه، در حالت عادی ۵٫۵ میلیون تومان خواهد بود. اشتباه رایج این است که تمام حقوق ۹۰ میلیون تومانی با نرخ ۱۵ درصد محاسبه شود. نرخ ۱۵ درصد فقط به بخشی از درآمد تعلق میگیرد که وارد پله مربوط شده است.
مقالات مرتبط: مالیات شرکتهای زیانده
مالیات حقوق ۱۴۰۵
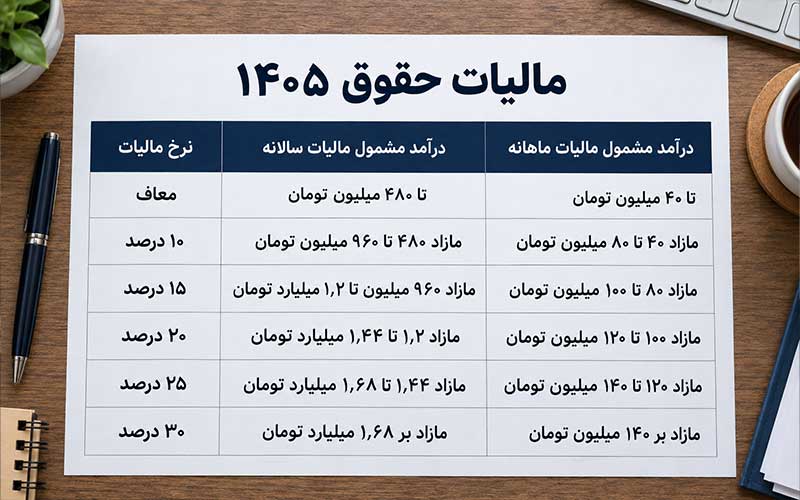
سقف معافیت مالیات حقوق ۱۴۰۵ معادل ۴۰ میلیون تومان در ماه و ۴۸۰ میلیون تومان در سال است. درآمد بیشتر از این مبلغ، بهصورت پلکانی مشمول مالیات میشود.
مبالغ جدول، درآمد مشمول مالیات هستند؛ بنابراین ممکن است مبلغ ناخالص مندرج در فیش حقوقی با مبلغی که مبنای محاسبه مالیات قرار میگیرد یکسان نباشد.
مقالات مرتبط: روش بستن پرونده مالیاتی
جدول مالیات حقوق ۱۴۰۵ ماهیانه
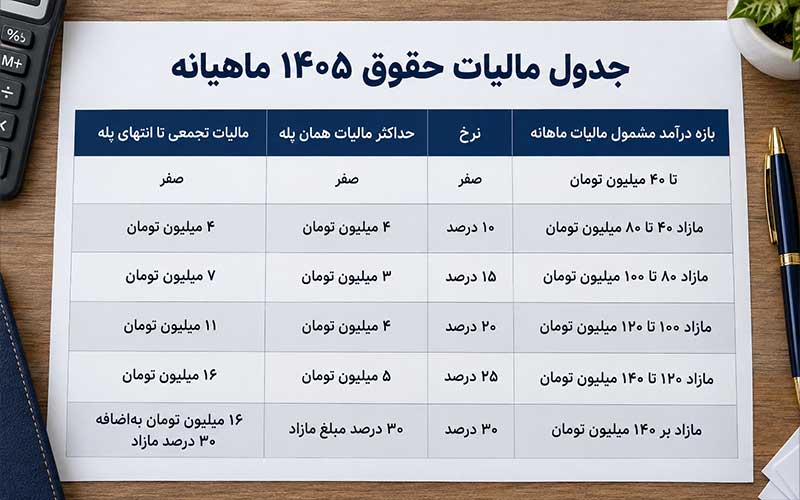
جدول ماهیانه مالیات حقوق ۱۴۰۵ نشان میدهد هر بخش از درآمد ماهانه با چه نرخی محاسبه میشود:
برای مثال، اگر درآمد مشمول مالیات ماهانه شخصی ۱۵۰ میلیون تومان باشد، مالیات او به این صورت محاسبه میشود:
- پله ۴۰ تا ۸۰ میلیون: ۴ میلیون تومان
- پله ۸۰ تا ۱۰۰ میلیون: ۳ میلیون تومان
- پله ۱۰۰ تا ۱۲۰ میلیون: ۴ میلیون تومان
- پله ۱۲۰ تا ۱۴۰ میلیون: ۵ میلیون تومان
- ۱۰ میلیون تومان مازاد بر ۱۴۰ میلیون: ۳ میلیون تومان
در نتیجه، مجموع مالیات ماهانه این شخص ۱۹ میلیون تومان خواهد بود.
مقالات مرتبط: مشاوره مالیاتی رایگان
مالیات حقوق سالیانه ۱۴۰۵
معافیت سالانه مالیات حقوق در سال ۱۴۰۵ معادل ۴۸۰ میلیون تومان است. نرخهای سالانه همان نرخهای پلکانی ماهانه است. اگر شخص از چند کارفرما حقوق دریافت کند، اصل بر بررسی مجموع درآمد حقوق او از منابع مختلف است. استفاده از معافیت پایه برای هر منبع بهصورت مستقل میتواند هنگام تجمیع اطلاعات، بدهی مالیاتی ایجاد کند.
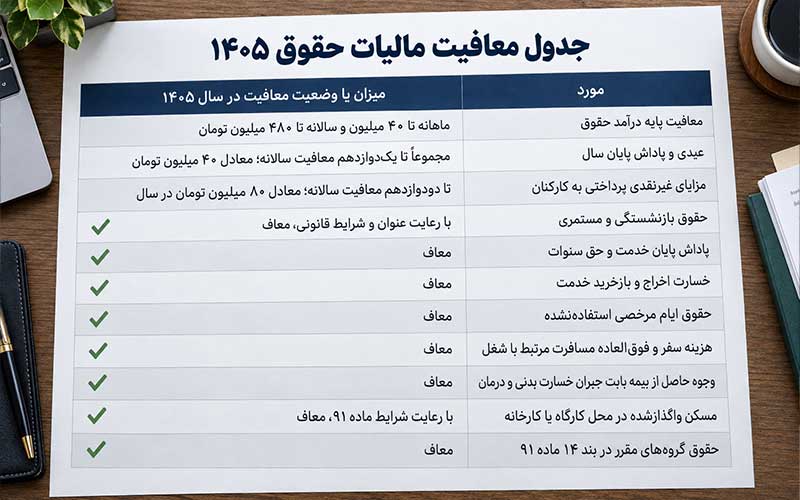
موارد معاف از مالیات حقوق ۱۴۰۵ (جدول معافیت مالیات حقوق ۱۴۰۵)
تمام مبالغی که کارمند از کارفرما دریافت میکند لزوماً مشمول مالیات نیست. بخشی از پرداختها بر اساس ماده ۹۱ قانون مالیاتهای مستقیم و احکام مرتبط، بهطور کامل یا تا سقف مشخص معاف شدهاند.
صرف درج یک پرداخت با عنوان «کمکهزینه»، «رفاهی» یا «پاداش» برای معافشدن آن کافی نیست. ماهیت واقعی پرداخت و وجود حکم قانونی مشخص باید بررسی شود.
در صورت وجود اختلاف میان لیست حقوق، اسناد حسابداری و اظهارنامههای ارسالی، استفاده از خدمات یک مشاور مالیاتی میتواند از محاسبه اشتباه مالیات و جرایم بعدی جلوگیری کند.
مقالات مرتبط: محاسبه مالیات حقوق
لیست درآمدها و مشاغل معاف از مالیات حقوق ۱۴۰۵
در قوانین مالیاتی، بیشتر معافیتهای مالیات حقوق به نوع درآمد، وضعیت دریافتکننده یا شرایط پرداخت مربوط است. بنابراین نمیتوان گفت هر شخصی که عنوان شغلی خاصی دارد، تمام درآمدهای او بدون قید و شرط معاف است.
مقالات مرتبط: حقوق و دستمزد
برخی از مهمترین درآمدها و گروههای برخوردار از معافیت عبارتاند از:
- حقوق بازنشستگی و مستمری
- وظیفه یا مستمری پرداختی به وراث
- پاداش پایان خدمت
- حق سنوات
- خسارت اخراج
- بازخرید خدمت
- حقوق ایام مرخصی استفادهنشده
- هزینه سفر و فوقالعاده مسافرت مرتبط با شغل
- وجوه پرداختی بیمه بابت خسارت بدنی و درمان
- حقوق پرسنل نیروهای مسلح، مطابق شرایط قانونی
- حقوق مشمولان قانون استخدامی وزارت اطلاعات
- حقوق جانبازان انقلاب اسلامی و جنگ تحمیلی
- حقوق آزادگان
- حقوق مأموران سیاسی و کنسولی خارجی در ایران، با رعایت شرط معامله متقابل
- حقوق برخی کارکنان و کارشناسان خارجی در چهارچوب معاهدات و کمکهای بینالمللی
مقالات مرتبط: گروه بندی مشاغل مالیاتی
حقوق کارکنان شاغل در مناطق کمترتوسعهیافته نیز با رعایت شرایط ماده ۹۲ قانون مالیاتهای مستقیم، از بخشودگی ۵۰ درصدی مالیات برخوردار است. این حکم با معافیت کامل تفاوت دارد؛ یعنی ابتدا مالیات محاسبه و سپس ۵۰ درصد آن بخشوده میشود.
همچنین باید میان درآمد حقوق و درآمد شغلی تفاوت قائل شد. برای مثال، درآمد وکیل مستقل، پزشک دارای مطب یا مهندسی که بهصورت مستقل قرارداد خدماتی منعقد میکند، معمولاً درآمد حقوق نیست و در منبع مالیات بر درآمد مشاغل بررسی میشود. اما اگر همین اشخاص با یک مجموعه رابطه استخدامی داشته باشند و در مقابل تسلیم نیروی کار حقوق دریافت کنند، دریافتی آنها میتواند مشمول مقررات مالیات حقوق باشد.
مقالات مرتبط: مالیات اجاره
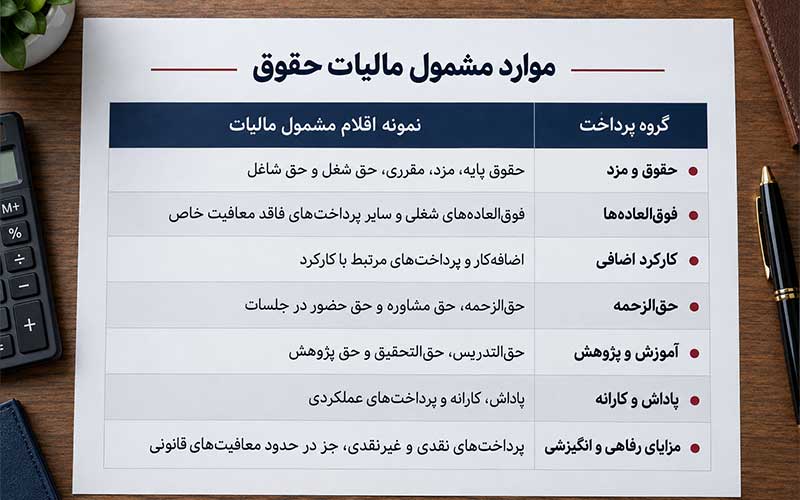
موارد مشمول مالیات حقوق
درآمد مشمول مالیات حقوق فقط حقوق پایه نیست. مجموع پرداختهای نقدی و غیرنقدی، مستمر و غیرمستمر، در صورت نداشتن معافیت قانونی میتواند در محاسبه مالیات منظور شود.
ملاک اصلی، عنوانی نیست که در فیش حقوقی یا سند حسابداری درج شده است. اگر یک پرداخت در واقع بخشی از جبران خدمات کارکنان باشد و معافیت قانونی مشخصی برای آن وجود نداشته باشد، احتمال مشمولشدن آن وجود دارد.
تغییر صوری نام پرداخت از «پاداش» به «کمکهزینه» یا انتقال آن به حسابی دیگر، ماهیت مالیاتی مبلغ را تغییر نمیدهد. در رسیدگی مالیاتی، قرارداد استخدام، فیش حقوقی، اسناد حسابداری، گردش حساب و علت واقعی پرداخت بررسی میشود.
مقالات مرتبط: مشاور مالیاتی شمال تهران
چه کسانی مشمول پرداخت مالیات حقوق هستند؟
تمام اشخاص حقیقی که در مقابل تسلیم نیروی کار خود به شخص دیگری حقوق یا مزایا دریافت میکنند، در صورت عبور درآمد مشمول مالیات آنها از سقف معافیت، مشمول مالیات حقوق خواهند بود.
این افراد میتوانند شامل گروههای زیر باشند:
- کارکنان شرکتهای خصوصی
- کارکنان دستگاههای دولتی
- کارگران مشمول قانون کار
- مدیران حقوقبگیر
- کارکنان قراردادی
- نیروهای ساعتی و پارهوقت
- اعضای هیئتمدیرهای که بابت انجام وظایف اجرایی حقوق دریافت میکنند
- اشخاصی که از بیش از یک کارفرما حقوق میگیرند
- اتباع خارجی شاغل در ایران، مگر در موارد برخورداری از معافیت قانونی
مقالات مرتبط: مشاور مالیاتی غرب تهران
حقوقبگیر، مؤدی مالیات حقوق است؛ اما مسئول محاسبه، کسر، ارسال فهرست و پرداخت مالیات، کارفرما یا پرداختکننده حقوق خواهد بود. اگر شخصی بدون رابطه استخدامی و در قالب یک قرارداد مستقل خدمات ارائه کند، درآمد او لزوماً حقوق محسوب نمیشود. برای تشخیص صحیح باید میزان استقلال شخص، نحوه نظارت بر کار، محل انجام فعالیت، استمرار همکاری، شیوه پرداخت و مفاد قرارداد بررسی شود.
مالیات حقوق کارکنان چنددرصد است؟
نرخ مالیات حقوق کارکنان در سال ۱۴۰۵ یک عدد ثابت نیست. نرخ عمومی بهصورت پلکانی از صفر تا ۳۰ درصد تعیین شده است:
- تا ۴۰ میلیون تومان در ماه: معاف
- مازاد ۴۰ تا ۸۰ میلیون تومان: ۱۰ درصد
- مازاد ۸۰ تا ۱۰۰ میلیون تومان: ۱۵ درصد
- مازاد ۱۰۰ تا ۱۲۰ میلیون تومان: ۲۰ درصد
- مازاد ۱۲۰ تا ۱۴۰ میلیون تومان: ۲۵ درصد
- مازاد بر ۱۴۰ میلیون تومان: ۳۰ درصد
مقالات مرتبط: معافیت مالیاتی
در نتیجه، قرارگرفتن حقوق شخص در پله ۳۰ درصد به این معنا نیست که ۳۰ درصد تمام دریافتی او کسر میشود. فقط قسمت مازاد بر ۱۴۰ میلیون تومان با نرخ ۳۰ درصد محاسبه خواهد شد.
برای مثال، در حقوق مشمول مالیات ۱۴۵ میلیون تومانی:
- ۴۰ میلیون تومان معاف است.
- مالیات پلههای ۱۰ تا ۲۵ درصد در مجموع ۱۶ میلیون تومان است.
- ۵ میلیون تومان مازاد بر ۱۴۰ میلیون با نرخ ۳۰ درصد محاسبه میشود که برابر ۱٫۵ میلیون تومان است.
بنابراین مالیات نهایی این شخص ۱۷٫۵ میلیون تومان خواهد بود، نه ۳۰ درصد کل مبلغ حقوق. نرخ مالیات برخی گروهها مانند اعضای هیئت علمی دانشگاهها و مؤسسات آموزشی و پژوهشی و قضات، تابع حکم خاص قانون بودجه است و نباید بدون بررسی شرایط آنها، جدول عمومی کارکنان اعمال شود.
مقالات مرتبط: مالیات حقوق
جریمه عدم پرداخت مالیات حقوق ۱۴۰۵
پرداختکنندگان حقوق موظفاند هنگام پرداخت یا تخصیص حقوق، مالیات متعلق را محاسبه و کسر کنند و حداکثر تا پایان ماه بعد، ضمن ارسال فهرست حقوقبگیران، مالیات را به سازمان امور مالیاتی بپردازند.
برای مثال، اگر کارفرما باید ۲۰ میلیون تومان مالیات حقوق پرداخت میکرد اما آن را در موعد مقرر نپردازد، جریمه اولیه موضوع ماده ۱۹۹ معادل ۲ میلیون تومان خواهد بود. علاوه بر آن، برای هر ماه تأخیر ۵۰۰ هزار تومان جریمه محاسبه میشود.
اگر فهرست حقوق نیز ارسال نشده باشد، جریمه مربوط به عدم تسلیم فهرست میتواند جداگانه و بر مبنای حقوق پرداختی مطالبه شود. بنابراین ممکن است یک تخلف همزمان موجب مطالبه اصل مالیات و چند جریمه متفاوت شود.
مقالات مرتبط: فرار مالیاتی
در پروندههایی که به دلیل اشتباه در محاسبات، عدم ارسال فهرست یا تأخیر در پرداخت مالیات حقوق با مطالبه مالیاتی مواجه شدهاند، بررسی مستندات و لایحه نویسی مالیاتی باید به تفکیک اصل مالیات، جریمه عدم ارسال فهرست و جریمه عدم پرداخت انجام شود.
استفاده از خدمات یک موسسه مالیاتی برای کنترل ماهانه فهرست حقوق، معافیتها و پرداخت مالیات میتواند از انباشتهشدن بدهی و جرایم در پایان سال جلوگیری کند.